这几天讲座一场接着一场。周三晚上,欧时沙龙依然灯火通明。
十八点,大家陆陆续续地来了。由欧时沙龙与巴黎生活荟联合举办的“2027年税务规划:提前布局,合理减税”讲座开始了。国际金融理财师李冰带着大家,从个人所得税的基本算法,一路谈到退休、房产和家庭资产传承。
每年收到纳税通知单,许多人首先看的是最后那个数字:今年要交多少税?至于这个数字如何得来,哪些支出可以扣除,不同优惠又有什么区别,未必都弄得明白。
李老师便从这里讲起。他用案例拆解法国个人所得税的累进计算方式,说明边际税率与平均税率的区别,再进一步区分应税收入扣除、税额减免和可退还的税收抵免。日常笼统说的“抵税”,原来并不是同一回事。先弄清一项优惠作用于收入还是税额,才能理解它究竟怎样影响最后的应缴税款。
随着讲解展开,话题从税单走进了生活。
退休后的收入如何安排,出租房产涉及哪些税务处理,手头的积蓄怎样与未来的需要相衔接,都是许多家庭迟早要面对的问题。课件介绍了退休储蓄、森林投资、创新企业基金及房地产出租等不同安排,也列出了持有期限、费用、本金损失风险和退出限制等需要关注的事项。
听到这里,我觉得有一点尤其值得记住:税收优惠与投资回报,需要分别评估。眼前能少交多少税,要算清;这笔钱要放多久、家里何时可能用到、能够承担多大损失,也都需要想明白。同一种工具,放进不同家庭的收支与生活计划中,未必适合每一个人。
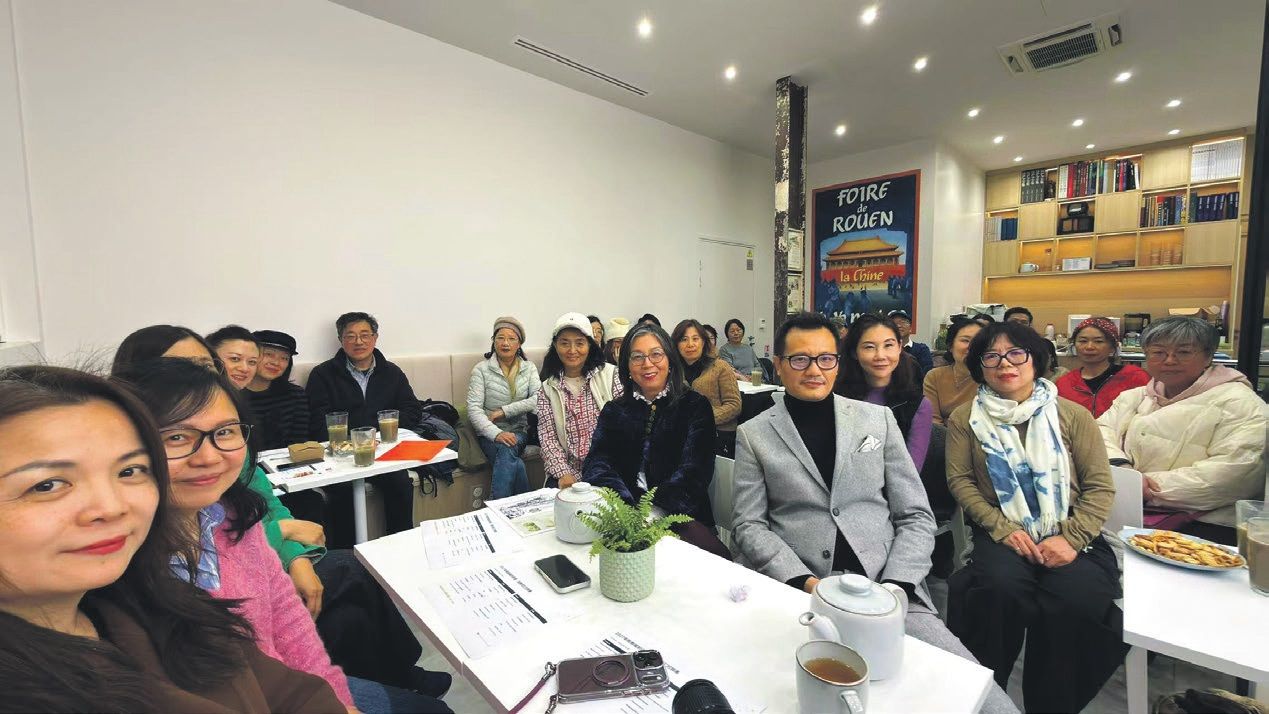
讲座也谈到了家政服务、儿童托管、赡养老人、养老院费用、子女就学与公益捐赠。这些日常支出涉及不同的税务规定,适用条件和申报方式不能混为一谈。哪些凭证需要保留,哪些事项需要提前核对,都值得平时多留一分心。
从照顾长辈,到帮助子女购房,话题又延伸到家庭赠与和资产传承。讲解中涉及的免税额度、适用条件、资金用途与时间要求,让人意识到,即使是家人之间的一笔转账,也可能有需要事先了解的手续和规定。如何帮助子女,又如何为自己今后的生活留足余地,同样需要考虑。
不妨从三件事做起:翻出最近一次纳税通知单,核对家庭收入、扣除项和已享受的税收优惠;列一列未来三到五年可能的大额支出,如子女教育、帮助子女购房、长辈照护或自己的退休安排;对涉及赠与、房产出租或退休储蓄的事项,提前核实所需凭证、办理时限和适用条件。把这些与自家生活有关的事情逐项理清,讲座里听到的知识,才有了具体的用处。
税单上的名目读来有些生硬,谈到最后,牵挂的却都是具体的生活:退休后靠什么维持收入,房子怎样出租,老人如何照顾,孩子需要帮助时,自己还能拿出多少。
也希望今后能把这次讲座延伸成一个系列。退休储蓄、房产出租、家庭赠与,每次选一个主题,讲得更深入,也留出更多交流时间,让大家有机会带着各自的问题继续来聊。
感谢李冰老师的分享,感谢每一位到场的朋友,也谢谢佩佩和姜蕾忙前忙后的照应。
本文根据现场讲座及课件整理,仅作活动回顾,不构成个人投资、法律或税务建议。具体安排须结合家庭情况及届时有效规定评估。
(编辑:法雨)